Domain vmaps.de kaufen?
Wir ziehen mit dem Projekt
vmaps.de um.
Sind Sie am Kauf der Domain
vmaps.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vmaps.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Kuchenreuther Architekten/Stadtplaner - Standortbestimmung, Sachbücher von Stadtplaner, Kuchenreuther ArchitektenDas Buch "Standortbestimmung" von Kuchenreuther Architekten und Stadtplanern bietet eine tiefgehende Analyse der Beziehung zwischen Stadt und Land im Kontext der Digitalisierung und der sich verändernden Arbeitsformen. Peter Kuchenreuther und sein Team reflektieren über die Herausforderungen, die sich aus dem Strukturwandel in der Region Nordostbayerns ergeben. Mit einem klaren Fokus auf die architektonische Intervention wird die Bedeutung des Kontextes hervorgehoben, wobei das Motto "Wir bauen kein Gebäude, wir bauen stets eine Stadt" die Philosophie des Autors prägt. Durch Interviews mit Fachleuten aus verschiedenen Disziplinen werden regionale Entwicklungen und deren Potenziale beleuchtet. Dieses Fachbuch ist nicht nur eine theoretische Auseinandersetzung, sondern auch ein praktischer Leitfaden für Architekten und Stadtplaner, die sich mit den spezifischen Gegebenheiten ihrer Umgebung auseinandersetzen möchten.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
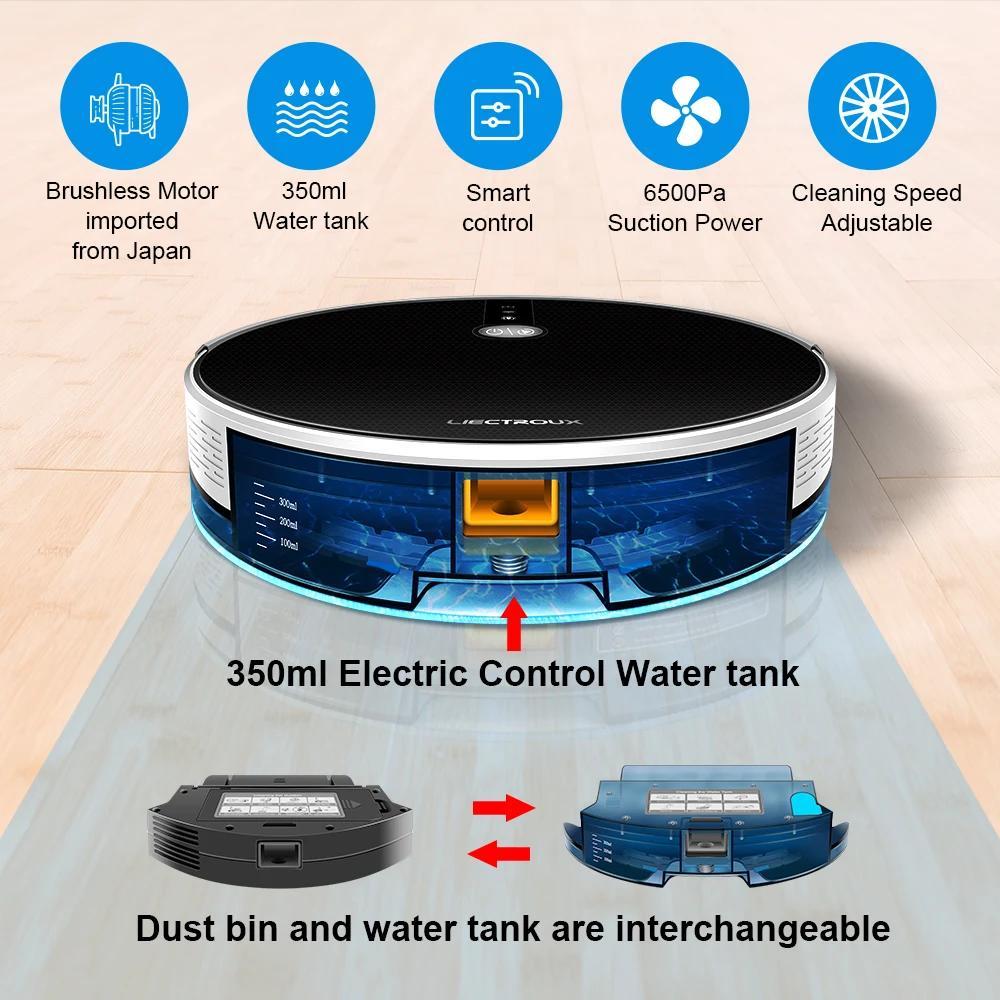
Saugroboter C30B - 6000Pa Saugleistung - 2D Karten-Navigation mit App - 350ml elektrischer Wassertank 600ml Staubbehälter - HEPA-Filter - SchwarzLeistungsstarker Saug- und Wischroboter in elegantem Schwarz mit 2D-Kartennavigation, HEPA-Filter und elektrisch gesteuertem Wassertank für gründliche, komfortable Bodenreinigung in Ihrem Zuhause oder Büro. Wichtigste Vorteile Intelligente 2D-Kartennavigation mit SpeicherfunktionStarkes, regulierbares Saugvermögen bis 6000 PaSmartes Nasswischen mit 350 ml WassertankApp-, Sprach- und Fernbedienungs-SteuerungGeeignet für Hartböden und Teppiche bis 1 cm Höhe Intelligente Navigation & Speicher Der Roboter erstellt eine 2D-Karte der Umgebung und plant eine systematische Reinigungsroute. Starke, leise anpassbare Saugleistung Mit bis zu 6000 Pa im Max-Modus entfernt der Roboter Staub, Krümel und Tierhaare zuverlässig. Die regulierbare Saugkraft erlaubt leisere Modi für den täglichen Betrieb. Smartes Nasswischen Der elektrisch gesteuerte 350-ml-Wassertank sorgt für gleichmäßige Befeuchtung. Die Wasserabgabe stoppt automatisch, sobald der Roboter anhält, was Böden und Möbel schützt. Komfort505,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
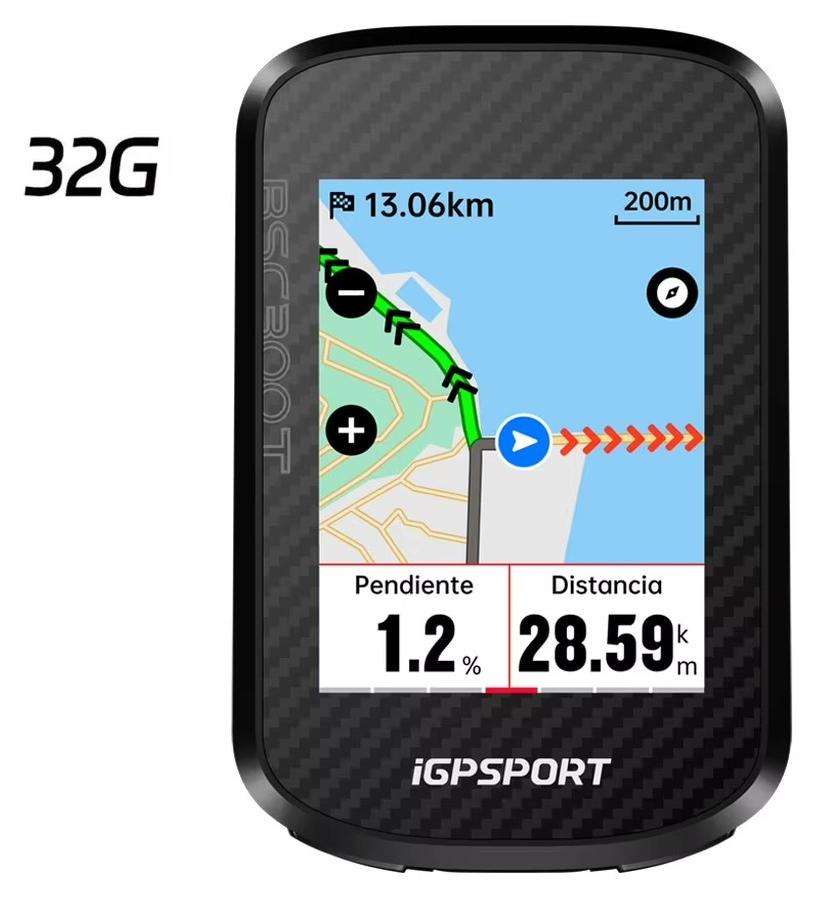
Fahrradcomputer - BSC300T 32 GB - Kabellos - Touchscreen - Farbige Karten und GPS-Navigation - IPX7-wasserdicht - E-Bike-UnterstützungDer kabellose Fahrradcomputer mit 2,4-Zoll-Farb-Touchscreen, weltweiter Kartenanzeige und zuverlässiger Navigation macht jede Radtour übersichtlicher und komfortabler. Ihre Vorteile Farbiger 2,4-Zoll-Touchscreen mit KartenBis zu 20 Stunden AkkulaufzeitBluetooth- und ANT+-VerbindungUnterstützt zahlreiche Sensoren und E-BikesWasserdicht nach IPX7 Klare Navigation Die farbige Kartenanzeige und der reaktionsschnelle Touchscreen ermöglichen eine intuitive Bedienung während der Fahrt. So behalten Sie Route und wichtige Informationen jederzeit im Blick. Ausdauernder Akku Der Lithium-Ionen-Akku bietet bis zu 20 Stunden Betriebszeit und eignet sich damit auch für lange Touren und ausgedehnte Radabenteuer. Geladen wird bequem über USB Type-C. Vielseitige Konnektivität Über Bluetooth und ANT+ lassen sich kompatible Geräte wie Herzfrequenz-, Trittfrequenz- und Geschwindigkeitssensoren, Leistungsmesser, Smart-Trainer, elektronische Schaltungen, Radar, Beleuchtung und E-Bikes verbinden. Automatische331,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kuchenreuther Architekten/Stadtplaner - Standortbestimmung, Sachbücher von Stadtplaner, Kuchenreuther ArchitektenDas Buch "Standortbestimmung" von Kuchenreuther Architekten und Stadtplanern bietet eine tiefgehende Analyse der Beziehung zwischen Stadt und Land im Kontext der Digitalisierung und der sich verändernden Arbeitsformen. Peter Kuchenreuther und sein Team reflektieren über die Herausforderungen, die sich aus dem Strukturwandel in der Region Nordostbayerns ergeben. Mit einem klaren Fokus auf die architektonische Intervention wird die Bedeutung des Kontextes hervorgehoben, wobei das Motto "Wir bauen kein Gebäude, wir bauen stets eine Stadt" die Philosophie des Autors prägt. Durch Interviews mit Fachleuten aus verschiedenen Disziplinen werden regionale Entwicklungen und deren Potenziale beleuchtet. Dieses Fachbuch ist nicht nur eine theoretische Auseinandersetzung, sondern auch ein praktischer Leitfaden für Architekten und Stadtplaner, die sich mit den spezifischen Gegebenheiten ihrer Umgebung auseinandersetzen möchten.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Saugroboter C30B - 6000Pa Saugleistung - 2D Karten-Navigation mit App - 350ml elektrischer Wassertank 600ml Staubbehälter - HEPA-Filter - SchwarzLeistungsstarker Saug- und Wischroboter in elegantem Schwarz mit 2D-Kartennavigation, HEPA-Filter und elektrisch gesteuertem Wassertank für gründliche, komfortable Bodenreinigung in Ihrem Zuhause oder Büro. Wichtigste Vorteile Intelligente 2D-Kartennavigation mit SpeicherfunktionStarkes, regulierbares Saugvermögen bis 6000 PaSmartes Nasswischen mit 350 ml WassertankApp-, Sprach- und Fernbedienungs-SteuerungGeeignet für Hartböden und Teppiche bis 1 cm Höhe Intelligente Navigation & Speicher Der Roboter erstellt eine 2D-Karte der Umgebung und plant eine systematische Reinigungsroute. Starke, leise anpassbare Saugleistung Mit bis zu 6000 Pa im Max-Modus entfernt der Roboter Staub, Krümel und Tierhaare zuverlässig. Die regulierbare Saugkraft erlaubt leisere Modi für den täglichen Betrieb. Smartes Nasswischen Der elektrisch gesteuerte 350-ml-Wassertank sorgt für gleichmäßige Befeuchtung. Die Wasserabgabe stoppt automatisch, sobald der Roboter anhält, was Böden und Möbel schützt. Komfort505,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Landkarten der narrativen Therapie, Fachbücher von Michael WhiteDas Buch "Landkarten der narrativen Therapie" von Michael White bietet einen tiefen Einblick in die Anwendung narrativer Ansätze in der Therapie. Es zeigt auf, wie Lebensgeschichten durch die Visualisierung in Form von 'Landkarten' neu interpretiert werden können. Diese Methode eröffnet sowohl Therapeuten als auch Klienten neue Perspektiven, insbesondere bei der Bearbeitung von Traumata, Suchtproblemen und Verlusten. White kombiniert über 20 Jahre Erfahrung mit theoretischen Reflexionen und illustriert seine Ansätze anhand von Fallbeispielen. Die Leserinnen und Leser werden ermutigt, eigene Landkarten zu erstellen, um das Gelernte in ihrer Praxis anzuwenden. Dieses Fachbuch ist ein wertvolles Werkzeug für alle, die sich mit narrativer Therapie beschäftigen und ihre therapeutischen Fähigkeiten erweitern möchten.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meridiane. Landkarten der Seele, Fachbücher von Mike MandlDas Buch "Meridiane. Landkarten der Seele" von Mike Mandl bietet eine umfassende und nachvollziehbare Einführung in die Meridiane der Traditionellen Chinesischen Medizin (TCM). Es wird aufgezeigt, dass Meridiane weit mehr sind als nur abstrakte Energielinien; sie sind konkrete, erfahrbare Strukturen, die eine klare Logik verfolgen. Diese Meridiane verdeutlichen die Einheit und Wechselwirkung von Körper, Geist und Emotionen und ermöglichen ein tiefes Verständnis der eigenen Person sowie der eigenen Verhaltensweisen. Jeder der zwölf Hauptmeridiane repräsentiert ein fundamentales Lebensprinzip, dessen Auseinandersetzung zu mehr Gesundheit, Freiheit und Glück führen kann. Das Buch richtet sich sowohl an Interessierte, die sich neu mit der TCM beschäftigen, als auch an Therapeuten, die ihre Praxis durch wertvolle Erkenntnisse bereichern möchten.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.